Imóveis Baratos Demais: 9 Sinais de Alerta Antes de Comprar uma Oportunidade
Descubra 9 sinais de alerta ao comprar um imóvel muito abaixo do preço de mercado. Avalie documentação, reformas, custos ocultos, liquidez e riscos antes de fechar negócio.
Encontrar um imóvel anunciado por um preço muito inferior ao de outros imóveis semelhantes pode parecer uma oportunidade imperdível. Mas o preço baixo pode ter diferentes explicações: desde a necessidade real de vender rapidamente até problemas documentais, reformas, baixa liquidez ou dificuldades de financiamento.
Uma compra bem planejada não depende apenas de conseguir desconto. É necessário avaliar o imóvel, seus documentos, os custos envolvidos, as condições de pagamento e a possibilidade de revendê-lo no futuro.
1. Preço muito abaixo do mercado
O primeiro passo é verificar se o imóvel realmente está abaixo do preço praticado na região. Compare imóveis semelhantes considerando área, conservação, andar, vagas, idade, padrão construtivo e localização. Dois imóveis no mesmo bairro podem ter diferenças importantes.
Também é necessário distinguir preço anunciado de preço efetivamente negociado. O anúncio não comprova que o imóvel será vendido pelo valor solicitado.
2. Documentação irregular ou incompleta
Um preço atraente pode refletir pendências que dificultam a transferência, o registro ou a obtenção de financiamento. Investigue divergências entre área construída e documentação, ampliações não regularizadas, inconsistências na matrícula, ônus, gravames e questões de titularidade ou inventário.
Essas situações não significam necessariamente que a compra seja impossível, mas podem exigir providências, despesas e análise jurídica. Verifique a matrícula atualizada, identifique o proprietário e confira os documentos pertinentes antes de pagar sinal ou assumir compromisso definitivo.
Atenção: contrato particular, recibo ou promessa de venda não substituem a verificação da situação registral do imóvel.
3. Reformas caras ou problemas estruturais
Pintura e pequenos reparos são diferentes de problemas estruturais, infiltrações recorrentes, instalações elétricas inadequadas ou intervenções que dependam de autorização e regularização. Examine telhado, impermeabilização, instalações, esquadrias e condições gerais.
Quando houver indícios relevantes, uma vistoria técnica pode ajudar a dimensionar os serviços necessários. O custo da reforma deve entrar na análise antes da decisão, com reserva para imprevistos.
Imagine um imóvel anunciado por R$ 300 mil, enquanto imóveis comparáveis em melhores condições são anunciados por R$ 360 mil. Se a reforma custar R$ 45 mil, o desconto aparente de R$ 60 mil diminui antes mesmo de considerar despesas de aquisição e o tempo de execução.
4. Localização que limita a demanda
A localização influencia o interesse dos compradores, o valor de locação e a facilidade de revenda. Acesso a serviços, mobilidade, infraestrutura, ruído, características do entorno e demanda local devem ser avaliados de acordo com a finalidade da compra.
Quem pretende morar deve verificar se o imóvel atende à rotina. Quem pretende investir precisa analisar a demanda de locação, os custos de manutenção e a existência de compradores potenciais no futuro.
5. Baixa liquidez: comprar pode ser mais fácil do que vender
Liquidez imobiliária é a capacidade de vender um imóvel em condições razoáveis de preço e prazo. Pouca procura, características muito específicas, despesas mensais elevadas, problemas documentais ou dificuldades de financiamento podem prolongar a venda.
Para quem investe, o tempo de permanência no mercado importa: durante esse período, o proprietário pode continuar pagando condomínio, IPTU, manutenção e outros encargos. Não basta perguntar se é possível comprar barato; é preciso avaliar se haverá interessados quando chegar a hora de vender.
6. Custos ocultos que reduzem o desconto
O preço de compra é apenas uma parte do custo total. Dependendo da operação e da localidade, podem existir despesas com ITBI, registro, avaliação, tarifas relacionadas ao financiamento, seguros, reformas e regularização. Depois da aquisição, considere condomínio, IPTU, manutenção e períodos sem ocupação, se o imóvel for destinado à locação.
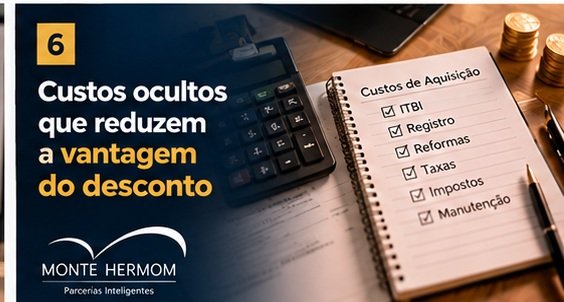
Preço de compra: R$ 280.000
Reforma estimada: R$ 25.000
Despesas de aquisição estimadas: R$ 12.000
Reserva para imprevistos: R$ 8.000
Custo total estimado: R$ 325.000
Os valores são hipotéticos e não representam despesas obrigatórias ou estimativas aplicáveis a todos os imóveis. A comparação correta considera o custo total e o valor provável do imóvel após as intervenções necessárias.
7. Dificuldades para obter financiamento
Nem todo imóvel anunciado pode ser financiado nas condições imaginadas pelo comprador. A instituição financeira pode exigir documentos específicos, avaliar a garantia e verificar se a operação atende às suas políticas. Pendências, divergências ou características inadequadas podem dificultar ou impedir a contratação.
A aprovação do comprador não garante, por si só, a aprovação do imóvel como garantia. Confirme as condições com a instituição financeira antes de comprometer recursos em uma operação que dependa do financiamento.
8. Pressão para pagar rapidamente
Negociações legítimas podem exigir agilidade, mas a pressão para decidir sem verificar documentos merece cautela. Frases como “só vale até hoje” ou pedidos para transferir dinheiro imediatamente não substituem a análise da operação.
Confirme a identidade do vendedor, a titularidade do imóvel, as condições contratuais e o destino do pagamento. Pagamentos a terceiros sem justificativa clara, mudanças inesperadas de conta bancária e resistência à apresentação de documentos são motivos para interromper a negociação até esclarecer a situação.
9. Valorização futura tratada como certeza
Projetos de infraestrutura, novos empreendimentos e melhorias urbanas podem influenciar a demanda, mas seus efeitos sobre os preços não são garantidos. Verifique se os projetos existem, em que estágio estão e quais fatores podem interferir em sua execução.
Se o imóvel for destinado à locação, avalie renda potencial, vacância, custos recorrentes e administração. Se o objetivo for revenda, considere o prazo provável de comercialização e os custos de saída. A compra deve fazer sentido com base em informações verificáveis, não apenas em uma expectativa otimista.
Como calcular se o imóvel realmente é uma oportunidade?
1. Estime o valor de mercado. Compare imóveis semelhantes e, quando necessário, considere avaliação profissional.
2. Levante todos os custos. Inclua preço, despesas de aquisição, reformas, regularização, financiamento e reserva para imprevistos.
3. Verifique a documentação. Investigue pendências que possam afetar transferência, uso, financiamento ou revenda.
4. Defina o objetivo. Comprar para morar, alugar ou revender exige critérios diferentes.
5. Teste cenários conservadores. Considere reformas mais caras, venda demorada ou aluguel inferior ao esperado. Se a operação só fizer sentido em cenário muito otimista, o risco pode ser maior do que o desconto sugere.
Checklist antes de comprar
- O preço foi comparado com imóveis realmente semelhantes?
- A matrícula e a titularidade foram verificadas?
- Existem ônus, restrições ou pendências documentais?
- O imóvel precisa de reformas ou regularizações?
- Os custos adicionais foram estimados?
- A localização atende ao objetivo da compra?
- Existe demanda para locação ou revenda?
- As condições de financiamento foram verificadas, quando aplicáveis?
- A identidade do vendedor e os dados de pagamento foram confirmados?
- O negócio continua fazendo sentido em um cenário menos favorável?
Se várias respostas ainda forem desconhecidas, o próximo passo é investigar as pendências, não acelerar o pagamento.
Perguntas frequentes
Todo imóvel abaixo do preço de mercado é arriscado?
Não. Pode ser uma oportunidade legítima, mas é necessário entender a diferença de preço e verificar documentação, conservação, localização, liquidez e custo total.
Como saber se um imóvel está realmente barato?
Compare imóveis semelhantes na mesma região e considere área, conservação, padrão, localização e condições de negociação. Preços anunciados não comprovam o valor efetivo de venda.
Posso comprar um imóvel com problemas de documentação?
Depende do tipo de pendência e das providências necessárias. Algumas situações podem ser regularizadas; outras podem inviabilizar ou tornar a operação arriscada. Faça análise documental e jurídica antes de assumir obrigações.
Um imóvel barato pode ser bom investimento para aluguel?
Pode, desde que preço, reformas, despesas recorrentes e renda potencial sejam compatíveis com o risco. Considere também vacância, manutenção e demanda local.
É possível financiar um imóvel muito abaixo do preço de mercado?
Em determinadas situações, sim. A contratação depende da análise de crédito, documentação, avaliação da garantia, características do imóvel e políticas da instituição financeira.
Devo pagar sinal antes de verificar os documentos?
O mais prudente é realizar as verificações essenciais antes de assumir compromissos financeiros. As condições de qualquer pagamento antecipado devem estar documentadas com clareza.
Quer avaliar uma oportunidade imobiliária com mais segurança?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria