Comprar um Imóvel para Alugar Vale a Pena? Como Calcular a Rentabilidade
Comprar um imóvel para receber aluguel pode ajudar a formar patrimônio e gerar renda. Mas, antes de investir, é essencial colocar todos os números na mesma conta — e não considerar apenas o valor do aluguel anunciado.
Comprar um apartamento, uma casa ou uma sala comercial para alugar é uma forma de investir em um ativo real. O imóvel pode gerar renda periódica e, dependendo do mercado e das características da propriedade, também pode se valorizar ao longo do tempo.
Isso, porém, não significa que todo imóvel seja um bom investimento. Um aluguel aparentemente alto pode perder atratividade quando entram na conta os meses sem inquilino, os custos de manutenção, os impostos, a administração, as despesas de aquisição e o custo do dinheiro utilizado na compra.
A pergunta mais útil não é apenas “quanto vou receber de aluguel?”, mas sim: “quanto o imóvel poderá gerar de resultado líquido em relação ao capital total que vou investir?”
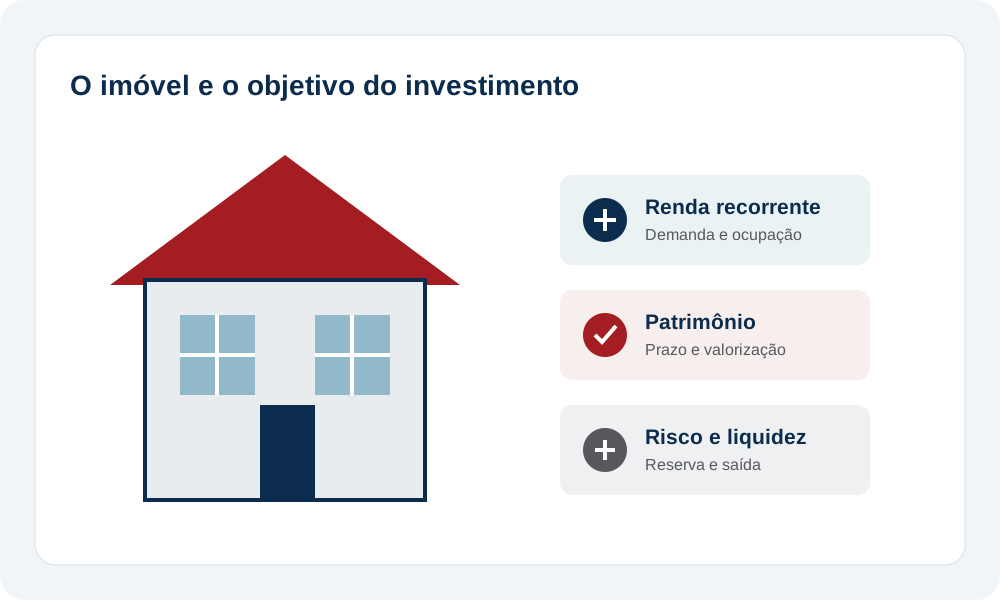
1. Comece pelo objetivo do investimento
Antes de procurar um imóvel, defina o que você espera alcançar. O objetivo influencia a localização, o tipo de imóvel, o prazo de investimento e os indicadores que merecem mais atenção.
- Renda recorrente: priorizar imóveis com demanda de locação e despesas previsíveis.
- Valorização patrimonial: avaliar localização, infraestrutura, oferta, demanda e horizonte de tempo.
- Renda e valorização: considerar tanto o resultado do aluguel quanto a possível evolução do preço do imóvel.
- Diversificação patrimonial: entender quanto do patrimônio ficará concentrado em um único ativo e região.
Não existe um único perfil de imóvel ideal para todos os investidores. A escolha precisa ser compatível com seus recursos, tolerância a riscos, necessidade de liquidez e tempo durante o qual pretende manter o bem.
2. Calcule o capital total necessário para comprar
Um erro comum é dividir o aluguel anual apenas pelo preço anunciado. Para uma análise mais realista, estime o capital total necessário para concluir a aquisição e preparar a propriedade para locação.
Conforme o caso, a conta pode incluir:
- preço de compra;
- ITBI e despesas de registro ou cartório aplicáveis;
- avaliação, tarifas e custos de financiamento, quando houver;
- reformas, reparos, pintura, mobiliário ou equipamentos necessários;
- despesas iniciais de condomínio e outras obrigações incidentes;
- reserva para imprevistos e períodos sem locação.
As despesas variam conforme o município, o tipo de imóvel e a estrutura da aquisição. Use valores estimados para a operação que está analisando.
Fórmula de referência:
Capital total investido = preço de compra + custos de aquisição + preparação do imóvel
3. Calcule a rentabilidade bruta do aluguel
A rentabilidade bruta é um primeiro indicador. Ela relaciona o aluguel previsto ao preço do imóvel, antes de descontar vacância, manutenção, tributos e demais despesas. Serve para uma triagem inicial, mas não deve ser usada sozinha para decidir.
Fórmula simplificada:
Rentabilidade bruta anual (%) = aluguel mensal × 12 ÷ preço do imóvel × 100
Veja um exemplo hipotético:
| Indicador | Exemplo |
|---|---|
| Preço de compra | R$ 450.000 |
| Aluguel mensal estimado | R$ 2.000 |
| Aluguel anual potencial | R$ 24.000 |
| Rentabilidade bruta sobre o preço | 5,33% ao ano |
Nesse exemplo, R$ 24.000 divididos por R$ 450.000 correspondem a aproximadamente 5,33% ao ano de rentabilidade bruta. Esse percentual não é promessa de retorno nem representa o resultado líquido do investimento.
4. Passe da rentabilidade bruta para a líquida
O aluguel anunciado nem sempre será recebido durante os 12 meses do ano, e parte da receita poderá ser consumida pelas despesas necessárias para manter o imóvel em condições de locação.
- Vacância: períodos em que o imóvel fica sem inquilino.
- Manutenção e reparos: consertos, pintura, conservação e substituição de itens.
- Administração imobiliária: comissão ou taxa de gestão, se contratada.
- Tributos: imposto de renda e outros encargos que efetivamente incidam sobre a operação.
- Condomínio, IPTU e seguros: parcelas que, conforme o contrato e os períodos de vacância, permaneçam a cargo do proprietário.
- Custos extraordinários: despesas eventuais que não aparecem todos os meses.
Fórmulas de referência:
Resultado anual estimado = aluguel efetivamente recebido − despesas anuais do proprietário
Rentabilidade líquida estimada (%) = resultado anual estimado ÷ capital total investido × 100
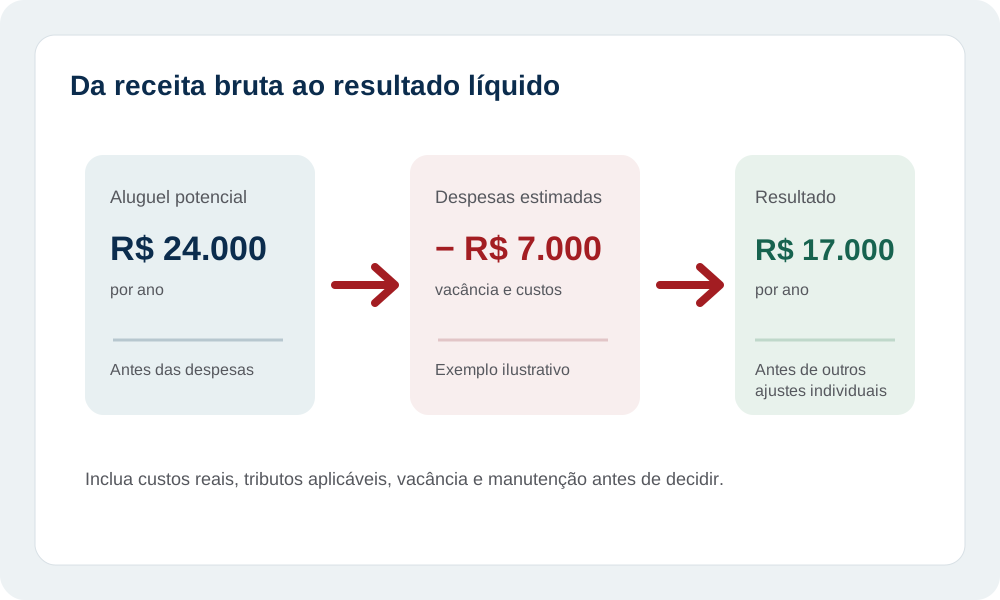
5. Exemplo: como os custos alteram o resultado
Considere, apenas para fins didáticos, um imóvel comprado por R$ 450.000, com R$ 25.000 em custos de aquisição e preparação, e aluguel potencial de R$ 2.000 por mês. O capital total estimado seria de R$ 475.000.
Suponha que, ao longo de um ano, o proprietário receba 11 meses de aluguel, totalizando R$ 22.000, e tenha R$ 5.000 em despesas anuais estimadas. Nesse cenário ilustrativo, o resultado anual seria de R$ 17.000.
| Componente | Valor hipotético |
|---|---|
| Preço do imóvel | R$ 450.000 |
| Custos de aquisição e preparação | R$ 25.000 |
| Capital total investido | R$ 475.000 |
| Aluguel recebido em 11 meses | R$ 22.000 |
| Despesas anuais estimadas | R$ 5.000 |
| Resultado anual estimado | R$ 17.000 |
| Rentabilidade líquida ilustrativa | 3,58% ao ano |
O exemplo mostra como o resultado pode ser diferente da rentabilidade bruta. Os valores são exclusivamente ilustrativos: não representam uma média de mercado nem substituem a estimativa das despesas reais do imóvel.
6. E se o imóvel for comprado com financiamento?
Quando existe financiamento, é necessário analisar o investimento com ainda mais cuidado. O aluguel recebido não deve ser comparado apenas com o valor da prestação: considere juros, amortização, seguros, tarifas, custos de aquisição e evolução do saldo devedor.
Se a prestação e as despesas forem maiores que a receita líquida do aluguel, o proprietário precisará complementar a diferença com recursos próprios. Isso não significa automaticamente que o investimento seja ruim, mas esse desembolso deve caber no planejamento financeiro.
Também não é correto comparar diretamente a prestação inteira com a rentabilidade líquida como se fossem indicadores idênticos. A prestação pode incluir amortização do principal, enquanto a rentabilidade mede o resultado da renda em relação ao capital investido. Para decidir, projete o fluxo de caixa e o patrimônio ao longo do tempo.
Antes de avançar, avalie:
- valor de entrada e custos iniciais;
- taxa de juros, Custo Efetivo Total (CET), prazo e sistema de amortização;
- valor das prestações ao longo do contrato;
- renda líquida estimada do aluguel e períodos de vacância;
- capacidade de cobrir diferenças com renda própria;
- reserva financeira para imprevistos e reparos.
7. Não dependa apenas da valorização futura
A valorização pode contribuir para o resultado total, mas não é garantida. O preço futuro dependerá de fatores como localização, infraestrutura, conservação, oferta de imóveis semelhantes, procura por locação, condições de crédito e cenário econômico.
Por prudência, faça a análise considerando primeiro a renda e as despesas que consegue estimar. Depois, monte cenários alternativos de valorização — inclusive um cenário em que o preço do imóvel fique estável por determinado período.
Também leve em conta a liquidez: vender um imóvel pode levar tempo e gerar despesas. Um investimento imobiliário não oferece necessariamente a mesma facilidade de resgate que aplicações financeiras com liquidez diária.
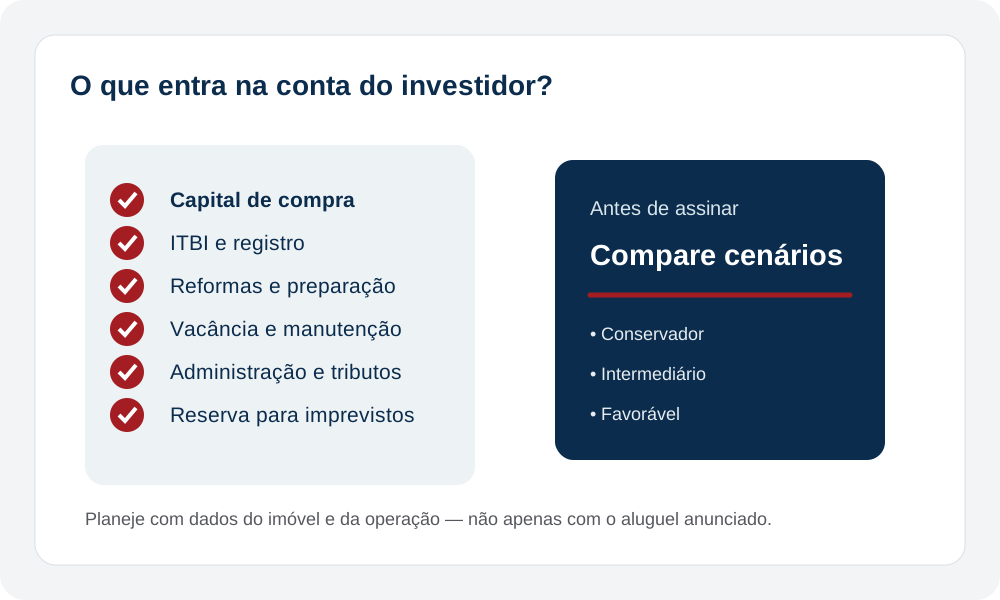
8. Compare cenários antes de decidir
Em vez de trabalhar com uma única previsão, monte pelo menos três cenários:
- Conservador: maior período de vacância, despesas mais elevadas e nenhuma valorização presumida.
- Intermediário: estimativas razoáveis com base em imóveis comparáveis e custos conhecidos.
- Favorável: ocupação consistente e condições melhores, sem tratar esse resultado como garantido.
Compare quanto dinheiro será necessário investir, qual renda líquida poderá sobrar, quanto precisará complementar em caso de financiamento e qual seria o resultado se as premissas não se confirmarem.
9. Use o Simulador de Investimento da Monte Hermom
Para transformar a análise em números e comparar possibilidades, acesse o Simulador de Investimento da Monte Hermom. A ferramenta pode apoiar seu planejamento e ajudar você a avaliar cenários antes de tomar uma decisão.
Faça sua simulação aqui: Simulador de Investimento — Monte Hermom.
Seu imóvel precisa fazer sentido nos números.
Compare cenários, organize as premissas do investimento e avalie a relação entre renda, custos e capital empregado antes de avançar na negociação.
Checklist antes de comprar um imóvel para alugar
- Pesquise aluguéis praticados em imóveis comparáveis.
- Estime o capital total, incluindo aquisição, preparação e reserva.
- Projete vacância, manutenção, administração e tributos aplicáveis.
- Calcule rentabilidade bruta e líquida usando bases coerentes.
- Se houver financiamento, projete o fluxo de caixa e o custo do crédito.
- Confira documentação, conservação e despesas recorrentes.
- Monte cenários conservador, intermediário e favorável.
- Use o Simulador de Investimento da Monte Hermom para apoiar a comparação.
Conclusão: o melhor investimento é aquele que resiste às contas reais
Comprar um imóvel para alugar pode fazer parte de uma estratégia de construção patrimonial, mas a decisão não deve depender somente do aluguel anunciado ou da expectativa de valorização.
O investidor precisa conhecer o capital total necessário, estimar a receita que poderá efetivamente receber, descontar as despesas e compreender o impacto de eventuais períodos sem inquilino. Se houver financiamento, também deve projetar as obrigações mensais e sua capacidade de cobrir diferenças.
Antes de fechar negócio, use o Simulador de Investimento da Monte Hermom para comparar cenários e organizar sua análise.
Perguntas frequentes
Como calcular a rentabilidade de um imóvel para alugar?
Uma estimativa bruta relaciona o aluguel anual ao preço do imóvel. Para calcular uma rentabilidade líquida mais útil, desconte as despesas do proprietário e considere o capital total investido, incluindo os custos de aquisição e preparação.
Devo considerar os meses em que o imóvel fica vazio?
Sim. A vacância reduz a receita efetivamente recebida e pode gerar despesas adicionais. Faça uma projeção realista com base na região, no tipo de imóvel e na demanda por locação.
O aluguel precisa ser maior que a prestação do financiamento?
Não existe uma resposta universal. Compare a receita líquida com todas as saídas de caixa e avalie se consegue cobrir eventuais diferenças. Analise também a amortização, o custo do crédito e a evolução patrimonial ao longo do tempo.
A valorização do imóvel é garantida?
Não. O preço pode subir, ficar estável ou cair. Faça cenários alternativos e evite depender de valorização futura para justificar uma compra que não se sustenta nas demais premissas.
Quais despesas devo considerar além do preço do imóvel?
Conforme a operação, podem existir ITBI, registro, custos de financiamento, reformas, manutenção, administração, tributos e despesas durante períodos de vacância. Confirme quais despesas se aplicam e quais ficam a cargo do proprietário.
Onde posso simular um investimento imobiliário?
Acesse o Simulador de Investimento da Monte Hermom para apoiar a comparação dos cenários.
Quer avaliar um investimento imobiliário com mais segurança?
Receba uma análise inicial do seu cenário imobiliário.
Se quiser aprofundar a análise do seu planejamento, você também pode agendar uma consulta com a Monte Hermom.
Agendar Consultoria